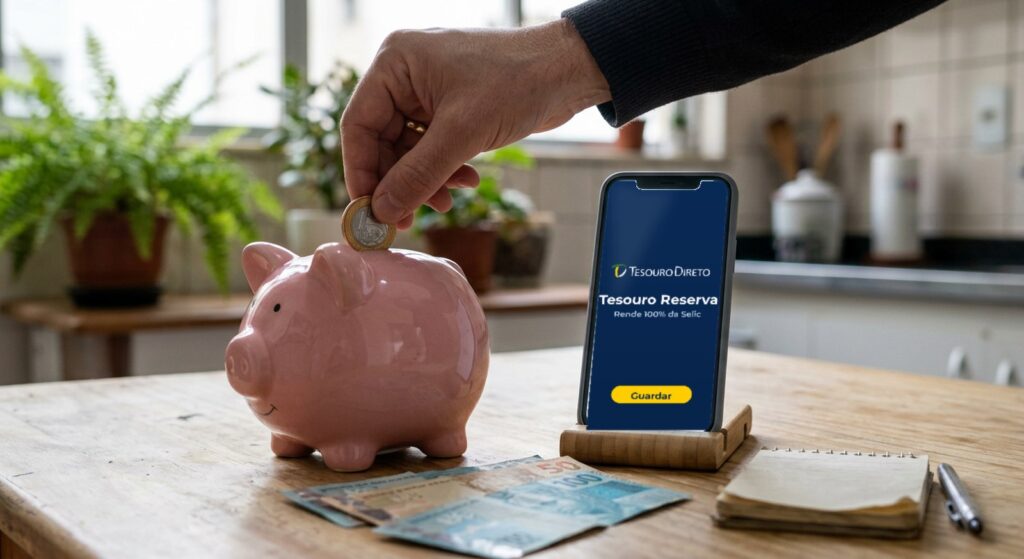
Hoje, com a Selic em 13,75% ao ano, o Tesouro Reserva rende mais que a poupança para quase todo mundo, mesmo depois do Imposto de Renda. Ele paga 100% da Selic, aceita aplicações a partir de R$ 1, rende todo dia útil e permite resgatar a qualquer hora, inclusive à noite e no fim de semana. A poupança ganha em dois pontos: é isenta de IR e está disponível em qualquer banco. Abaixo, você vê a comparação completa, uma simulação com R$ 10 mil e o que muda para quem tem renda variável, como autônomos e pequenos empreendedores.
Por que Tesouro Reserva e poupança estão em alta agora
Dois movimentos se cruzaram na última semana. De um lado, o Banco Central informou que a poupança teve saída líquida de R$ 9,35 bilhões em setembro: os brasileiros depositaram R$ 338,993 bilhões e sacaram R$ 348,343 bilhões, segundo a CNN Brasil (09/10/2026). Foi o quarto mês seguido de saques, e no ano a caderneta já perdeu R$ 66,432 bilhões em retiradas líquidas; maio foi o único mês de 2026 com mais entradas do que saídas, de acordo com o BP Money. Mesmo assim, o saldo total ainda passa de R$ 1 trilhão.
Do outro lado, o Tesouro Reserva, lançado em 11 de maio de 2026, ganha tração. Segundo o Mapa do Mercado (04/10/2026), o título já soma R$ 1,7 bilhão em vendas totais, ou R$ 1,3 bilhão em vendas líquidas, mesmo estando disponível só no Banco do Brasil. Com a inflação de setembro em 0,82% e 4,58% em 12 meses (IPCA, segundo o BP Money), a pergunta voltou com força: onde deixar o dinheiro que precisa estar à mão sem perder para a inflação? É essa dúvida que este guia responde, com números de outubro de 2026.
O que é o Tesouro Reserva e como ele funciona
O Tesouro Reserva é um título público federal pensado para a reserva de emergência. Na prática, você empresta dinheiro ao governo e recebe de volta com juros iguais a 100% da Selic, creditados a cada dia útil. Pela página oficial do Tesouro Direto, a aplicação mínima é de R$ 1,00, que também é o valor mínimo para cada resgate, e as operações funcionam praticamente 24 horas por dia, sete dias por semana, ficando indisponíveis apenas entre 0h e 1h. O resgate cai na hora, via Pix, no aplicativo do banco.
A grande diferença em relação ao Tesouro Selic tradicional é a ausência de marcação a mercado. Como explicou a Agência Brasil no lançamento, o saldo é calculado “na curva”, dia após dia, então você não vê o valor cair temporariamente no extrato por causa de oscilações do mercado. A garantia é do Tesouro Nacional, e não do Fundo Garantidor de Créditos (FGC), que cobre CDBs e contas de bancos. Por enquanto, só correntistas do Banco do Brasil conseguem aplicar; o Tesouro informa que outras instituições serão habilitadas no futuro.
Tesouro Reserva x poupança: a comparação lado a lado
Antes de olhar a tabela, vale entender a regra da poupança. Enquanto a Selic estiver acima de 8,5% ao ano, a caderneta rende 0,5% ao mês mais a Taxa Referencial (TR), sem Imposto de Renda. Nas datas de aniversário de outubro de 2026, isso deu entre 0,62% e 0,66% no mês, segundo as séries do Banco Central. O Tesouro Reserva acompanha a Selic inteira, mas paga IR sobre o rendimento. O ponto central é que, com juros neste nível, a diferença de rentabilidade é grande o bastante para cobrir o imposto com folga.
| Critério | Tesouro Reserva | Poupança |
|---|---|---|
| Rendimento | 100% da Selic (hoje 13,75% ao ano) | 0,5% ao mês + TR (Selic acima de 8,5%) |
| Quando rende | Todo dia útil | Só no aniversário mensal do depósito |
| Imposto de Renda | Tabela regressiva: 22,5% a 15% | Isenta |
| IOF | Só em resgates nos primeiros 30 dias | Não tem |
| Taxa de custódia | 0,20% ao ano acima de R$ 10 mil | Não tem |
| Aplicação mínima | R$ 1,00 | Depende do banco |
| Resgate | Imediato, 24h (exceto 0h–1h) | Imediato |
| Garantia | Tesouro Nacional | FGC, até R$ 250 mil por CPF e instituição |
| Onde aplicar | Só Banco do Brasil, por enquanto | Qualquer banco |
Quanto rende o Tesouro Reserva: simulação com R$ 10 mil
Para enxergar a diferença em reais, simulamos R$ 10 mil aplicados de uma vez, considerando a Selic constante em 13,75% ao ano e a poupança rendendo 0,66% ao mês. É uma conta simplificada e ilustrativa: a Selic muda a cada reunião do Copom e a TR varia, então o resultado real será um pouco diferente. Já descontamos o Imposto de Renda do Tesouro Reserva pela alíquota de cada prazo. A taxa de custódia só incide sobre o que passar de R$ 10 mil, o que neste exemplo dá cerca de R$ 1 por ano.
| Prazo | Tesouro Reserva (líquido de IR) | Poupança | Diferença |
|---|---|---|---|
| 5 meses (IR 22,5%) | R$ 427 | R$ 334 | +R$ 93 |
| 12 meses (IR 17,5%) | R$ 1.134 | R$ 821 | +R$ 313 |
| 24 meses (IR 15%) | R$ 2.498 | R$ 1.710 | +R$ 788 |
Repare que a vantagem aparece já nos primeiros meses e cresce com o tempo, porque a alíquota de IR cai e os juros compostos trabalham a favor. Em um ano, a diferença equivale a mais de três pontos percentuais sobre o valor aplicado. Outro detalhe pouco lembrado: na poupança, se você sacar um dia antes do aniversário do depósito, perde o rendimento daquele mês inteiro. No Tesouro Reserva, cada dia útil já conta, então um resgate no meio do mês não joga fora o que o dinheiro rendeu até ali.
Quando a poupança ainda pode fazer sentido
A poupança não é um erro em todos os casos. Ela ainda faz sentido para quem precisa movimentar o dinheiro várias vezes dentro de 30 dias, já que o Tesouro Reserva cobra IOF regressivo nesse período e a alíquota de 22,5% de IR pesa mais no curtíssimo prazo. Também pode ser a opção para quem não tem conta no Banco do Brasil e não quer abrir uma agora. E há um cenário futuro a acompanhar: se a Selic cair para 8,5% ao ano ou menos, a poupança passa a render 70% da Selic mais TR, e a distância diminui bastante.
Hoje, porém, esse cenário está longe. Mesmo depois dos cortes recentes, a Selic está em 13,75% ao ano, e a inflação de setembro, acima do esperado, aumentou a cautela do mercado sobre novos cortes, segundo analistas ouvidos pelo BP Money. Ou seja, por um bom tempo a regra de 0,5% ao mês continua valendo. Para a maioria das pessoas, faz mais sentido manter na poupança só um valor pequeno para gastos do mês e levar o restante da reserva para uma aplicação que acompanhe a Selic, seja o Tesouro Reserva ou outra equivalente.
Custos e cuidados antes de aplicar no Tesouro Reserva
O primeiro cuidado é entender os três custos: o Imposto de Renda regressivo (22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de um a dois anos e 15% acima de dois anos), o IOF nos resgates feitos antes de 30 dias e a taxa de custódia da B3, de 0,20% ao ano, que só incide sobre a parte acima de R$ 10 mil. O IR é cobrado apenas sobre o rendimento, nunca sobre o valor aplicado, e é retido na fonte no resgate, então você não precisa calcular nem pagar nada à parte.
O segundo cuidado é o limite: as aplicações são limitadas a R$ 500 mil por mês por investidor, segundo o Mapa do Mercado, o que não é problema para a grande maioria. O terceiro é a concentração em um banco só. Como o produto ainda depende do aplicativo do Banco do Brasil, uma instabilidade no app afeta o acesso ao dinheiro. Por isso, quem tem uma reserva maior pode dividir o valor entre o Tesouro Reserva e um CDB de liquidez diária de outro banco que pague pelo menos 100% do CDI, ficando dentro do limite do FGC.
Reserva de emergência do autônomo: quanto guardar e onde
Para quem é CLT, a recomendação mais comum dos planejadores é guardar de três a seis meses de gastos. Para autônomos, corretores, representantes comerciais e MEIs, que têm renda que oscila e não contam com seguro-desemprego, o mais prudente é mirar de seis a doze meses do custo de vida. O cálculo começa pelos gastos fixos da casa somados aos custos mínimos do negócio. Se você ainda mistura essas contas, comece pelo nosso guia sobre como separar o dinheiro pessoal do negócio, porque sem isso fica difícil saber o tamanho real da reserva.
Uma estratégia prática é montar a reserva em camadas. Na primeira, um mês de gastos fica na conta ou na poupança, para imprevistos do dia a dia. Na segunda, o restante vai para o Tesouro Reserva, que rende mais e continua disponível na hora. Com o aporte mínimo de R$ 1, dá para transformar a reserva em hábito: a cada pagamento recebido, separe um percentual fixo antes de gastar. Se a sua renda é baixa demais para sobrar algo, talvez o problema esteja no preço; vale revisar como precificar seus serviços.
Como investir no Tesouro Reserva passo a passo
O processo é simples e leva poucos minutos para quem já tem conta no Banco do Brasil. Quem não tem precisa abrir uma conta antes, de forma digital, pelo próprio aplicativo do banco. A simulação pode ser feita no site do Tesouro Direto, mas a aplicação em si acontece no app da instituição parceira. Antes de começar, defina quanto vai guardar e por quanto tempo pretende deixar o dinheiro aplicado, para não ser pego de surpresa pelo IOF dos primeiros 30 dias. Depois, siga a ordem abaixo:
- Abra a página do Tesouro Reserva no site do Tesouro Direto e use o simulador para ver o rendimento estimado.
- Clique em “Quero minha reserva”: você será levado ao ambiente do Banco do Brasil.
- No aplicativo Investimentos BB, escolha o Tesouro Reserva e digite o valor, a partir de R$ 1,00.
- Confirme a aplicação. O dinheiro começa a render no primeiro dia útil.
- Para resgatar, faça o pedido no mesmo app: o valor volta na hora, via Pix.
Depois da primeira aplicação, acompanhe o saldo pelo aplicativo do banco. Se você está juntando dinheiro para um objetivo maior, como a entrada de um imóvel, o Tesouro Reserva também serve como “estacionamento” enquanto o momento certo não chega. Um exemplo: quem pretende disputar um leilão de imóveis da Caixa precisa ter a entrada disponível em poucos dias úteis depois de vencer, e um título com resgate imediato atende bem a esse tipo de prazo curto e incerto.
Perguntas frequentes sobre Tesouro Reserva e poupança
Reunimos abaixo as dúvidas que mais aparecem nas buscas sobre o Tesouro Reserva desde o lançamento, em maio de 2026, e que voltaram a crescer com a notícia da saída de recursos da poupança. As respostas usam as regras publicadas pelo Tesouro Direto e as reportagens citadas ao longo deste guia. Como juros e regras podem mudar, confira sempre as condições na página oficial do Tesouro antes de aplicar, principalmente a taxa Selic vigente e a lista de bancos habilitados.
O Tesouro Reserva é seguro?
Sim. É um título público federal, garantido pelo Tesouro Nacional, considerado o investimento de menor risco do país. Diferente de CDBs e contas bancárias, ele não depende do FGC, que cobre até R$ 250 mil por CPF e instituição. Além disso, como não tem marcação a mercado, o saldo não oscila para baixo no extrato. O único cuidado é operacional: por enquanto, o acesso depende do aplicativo do Banco do Brasil, então vale manter uma pequena parte da reserva em outro banco.
Tesouro Reserva paga Imposto de Renda?
Sim. O rendimento segue a tabela regressiva da renda fixa: 22,5% para até 180 dias, 20% de 181 a 360 dias, 17,5% de um a dois anos e 15% acima de dois anos. O imposto é retido na fonte no momento do resgate e incide só sobre o ganho, não sobre o valor aplicado. Mesmo assim, com a Selic em 13,75% ao ano, o rendimento líquido supera o da poupança, que é isenta, em praticamente todos os prazos.
Posso investir no Tesouro Reserva sem conta no Banco do Brasil?
Ainda não. Neste primeiro momento, o Tesouro Reserva está disponível apenas para correntistas do Banco do Brasil, e o Tesouro Direto informa que outras instituições financeiras serão habilitadas no futuro, sem data definida. Quem não tem conta pode abrir uma de forma digital. Outra saída é o Tesouro Selic tradicional, oferecido por várias corretoras, que também acompanha a Selic, mas tem marcação a mercado e funciona apenas no horário do Tesouro Direto.
Vale a pena tirar o dinheiro da poupança agora?
Para a maioria das pessoas, sim, desde que o dinheiro fique aplicado por mais de 30 dias. Na simulação com R$ 10 mil, o Tesouro Reserva rende cerca de R$ 313 a mais em 12 meses. Antes de sacar, porém, espere a data de aniversário do depósito na poupança para não perder o rendimento do mês. E mantenha uma parte pequena em conta para gastos imediatos, principalmente se a sua renda varia de um mês para outro.
Conclusão: onde guardar sua reserva em outubro de 2026
Com a Selic em 13,75% ao ano, o Tesouro Reserva entrega mais rendimento que a poupança mesmo depois do Imposto de Renda, com a mesma facilidade de resgate e garantia do Tesouro Nacional. A poupança continua útil como conta de passagem para gastos do mês e para quem não quer abrir conta no Banco do Brasil. Para autônomos e empreendedores, o caminho mais seguro é calcular de seis a doze meses de custo de vida, guardar um mês na conta e deixar o restante rendendo 100% da Selic.
O próximo passo é simples: some seus gastos mensais, defina a meta da sua reserva e faça hoje a primeira aplicação, nem que seja de poucos reais. Depois, transforme o aporte em rotina a cada pagamento recebido. Quer receber mais guias práticos sobre dinheiro, negócios e carreira por conta própria? Continue acompanhando o Negócios XP e compartilhe este artigo com quem ainda deixa toda a reserva parada na poupança sem saber quanto está deixando de ganhar.